Domain aufschichten.de kaufen?
Wir ziehen mit dem Projekt
aufschichten.de um.
Sind Sie am Kauf der Domain
aufschichten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufschichten.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Lotz 3250 - Stapel-HockerLotz 3250 - Stapel-Hocker - günstig kaufen Dieser Stapelhocker mit der Auswahl der Sitzhöhe von 500mm oder 580mm eignet sich perfekt für zeitlich begrenzte Anlässe. Er ist schnell zur Hand und kann platzsparend aufgestapelt werden. Bei der Sitzfläche haben Sie die Wahl aus sehr strapazierfähigen PU-Schaum in schwarz oder dem Buchen-Schlichtholz. Das Gestell, ein stabiles Stahlrohr, ist ebenfalls in zwei Variationen erhältlich in schwarz oder lichtgrau. Technische Daten: Sitz: PU-schwarz oder Buche, Ø 350...88,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **

Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
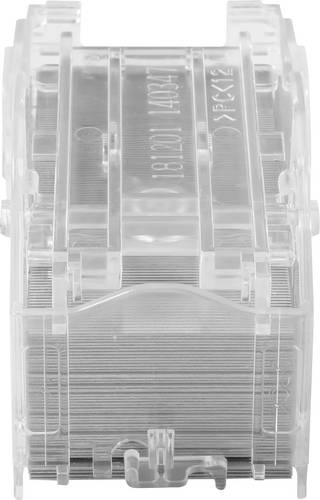
HP Stapel-Kartuschenauffüllung Stapel-Kartuschenauffüllung J8J96A OriginalSo haben Sie mit der HP Nachfüllkassette für Heftklammern keine Unterbrechungen beim Arbeiten mehr. Dank einer Füllung von 5.000 Heftklammern in der Nachfüllkassette und Meldungen über den noch vorhandenen Vorrat an Heftklammern gehen Ihnen die Heftklammern nie wieder mitten in einem Druckauftrag aus.23,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
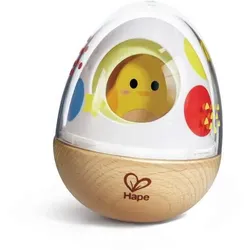
Hape Stehauf-Stapel-EiDas Stehauf-Stapel-Ei von Hape ist ein vielseitiges Spielzeug, das die Neugierde weckt und zum Entdecken einlädt. Im Inneren der bunten Eierschalen wartet eine niedliche Überraschung darauf, gefunden zu werden. Maße von ca. 8,2 x 10 x 8,2 cm geeignet ab 12 Monaten unterstützt die Entwicklung der Feinmotorik durch Drehen und Stapeln ideal für die Bauchlage, um das Greifen zu üben robuste Gestaltung mit abgerundeten Formen Dieses Spielzeug kombiniert den Spaß eines Wackel-Eis mit der Freude am Entdecken. Die drei Eierschalen-Schichten können durch Drehen voneinander gelöst werden. Wenn alle Schalen entfernt sind, kommt ein kleines Küken zum Vorschein. Die wackelnde Bewegung des Eis regt dazu an, Bewegungen mit den Augen zu verfolgen. Das Greifen und Auseinandernehmen der einzelnen Teile fördert die Hand-Auge-Koordination. Dank der stabilen Konstruktion hält das Spielzeug auch aktiveren Spielphasen stand.11,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Lotz 3250 - Stapel-HockerLotz 3250 - Stapel-Hocker - günstig kaufen Dieser Stapelhocker mit der Auswahl der Sitzhöhe von 500mm oder 580mm eignet sich perfekt für zeitlich begrenzte Anlässe. Er ist schnell zur Hand und kann platzsparend aufgestapelt werden. Bei der Sitzfläche haben Sie die Wahl aus sehr strapazierfähigen PU-Schaum in schwarz oder dem Buchen-Schlichtholz. Das Gestell, ein stabiles Stahlrohr, ist ebenfalls in zwei Variationen erhältlich in schwarz oder lichtgrau. Technische Daten: Sitz: PU-schwarz oder Buche, Ø 350...88,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
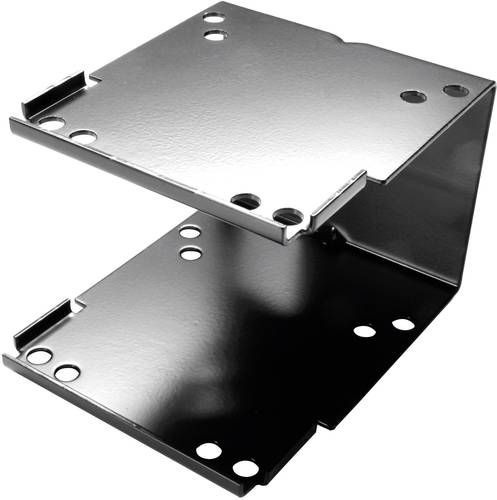
Ersa 0STR200 Stapel-Rack 1St.Stapel-Rack STR 200 zum platzsparenden und sicheren Aufstellen der i-Con Lötstationen am Arbeitsplatz. Die ideale Kombination für 2 Stück i-Con-Lötstationen oder eine i-Con Lötstation mit einer anderen ERSA Lötstation oder ERSA Vakuumeinheit. Das Stapelrack ist die perfekte Ergänzung für die Station 0IC2000AXT.65,26 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Betriebsanweisungen und GefährdungsbeurteilungBetriebsanweisungen und Gefährdungsbeurteilung , In jeder Apotheke sind Tätigkeiten mit Gefahrstoffen an der Tagesordnung. Die rechtlichen Vorgaben sind indes vielfältig. Der Schutz der Gesundheit hat oberste Priorität. So ist es vorgeschrieben, alle Mitarbeitenden regelmäßig zu unterweisen, Gefährdungsbeurteilungen zu erstellen und Brand- und Explosionsgefahren zu minimieren. Das Buch dient der praxisgerechten Umsetzung der rechtlichen Verpflichtungen. Nach einer kurzen Einführung in die allgemeinen Vorschriften des Gefahrstoffrechts werden Kennzeichnung und Lagerung in der Apotheke sowie der Handel und die Abgabe von Gefahrstoffen besprochen. Listen zu den Verboten und Beschränkungen wie auch zur Kennzeichnung und Verpackung sind hierbei zur schnellen Orientierung hilfreich. Erläutert wird, was unter Arbeitsschutz zu verstehen ist und wie er im Apothekenalltag "gelebt" werden kann. Von zentraler Bedeutung sind dabei Gruppenbetriebsanweisungen, die auch als Grundlage für die Unterweisung der Mitarbeitenden dienen können. Tätigkeiten wie das Stellen und Verblistern von Arzneimitteln oder Tätigkeiten mit Desinfektionsmitteln sind ebenfalls berücksichtigt. Das Erstellen von Gefährdungsbeurteilungen wird erklärt. Schutzimpfungen sind inzwischen fester Bestandteil der Regelversorgung in Apotheken. So wurden in dieser Auflage eine entsprechende Musterbetriebsanweisung und Muster-Gefährdungsbeurteilung mit aufgenommen. Das Werk dient dazu, Grundlagen zum Verständnis des Gefahrstoffrechtes, beispielsweise für den Erwerb der Sachkundeprüfung, zu vermitteln und die arbeitsschutzrechtlichen Vorgaben im Arbeitsalltag umzusetzen. Aufgrund der kompakten und gut verständlichen Wissensvermittlung eignet es sich zudem als Lernhilfe für Studium und Beruf. Über das Govi-Downloadportal können Dokumentationshilfen, Formulare und Betriebsanweisungen zum Bearbeiten und Ausdrucken heruntergeladen werden. Dr. Ute Stapel ist eine gefragte Expertin zum Themenkomplex "Gefahrstoffe", sie war in diesem Bereich als GLP-Inspektorin tätig. Die Fachapothekerin für Öffentliches Gesundheitswesen war über mehrere Jahrzehnte Lehrbeauftragte an der Universität Münster für Spezielle Rechtsgebiete für Apotheker. Als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Dr. Marie-Christin Stollner leitet die Expertenfachgruppe "Gefahrstoffe" der Amtsapotheker und ist Amtsapothekerin im Kreis Borken. Die Fachapothekerin für Öffentliches Gesundheitswesen hat einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist Prüfungsvorsitzende im Dritten Abschnitt der Pharmazeutischen Prüfung. , Sonstige > Autopflege & Aufbereitung , Auflage: 6., überarbeitete Auflage 2024, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Stollner, Marie-Christin, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 163, Abbildungen: 11 Abbildungen, 28 Tabellen, Keyword: Apotheke; Arbeitsschutz; Betriebsanweisungen; Brandschutz; Dokumentation; Explosionsschutz; GHS; Gefahrstoffe; Gefahrstoffrecht; Gefährdungsbeurteilung; Globally Harmonized System; Govi; Gruppenbetriebsanweisungen; Schutzimpfungen, Fachschema: Apotheke - Apotheker~Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 295, Breite: 208, Höhe: 8, Gewicht: 550, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.